El súper agosto de la minería: Cobre, giros geopolíticos y el club de los $100.000 millones
- El avance del metal rojo
A pesar de la incertidumbre sobre la imposición de aranceles —que mantuvo la subida del cobre cerca de los 14.000 dólares en un plano en gran medida teórico—, los inversores mineros redoblaron sus apuestas por el metal rojo durante agosto de 2026.
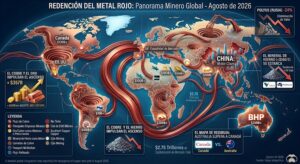
Las doce empresas de cobre incluidas en el ranking sumaron 70.000 millones de dólares en conjunto durante el mes. Freeport-McMoRan se revalorizó un 20,8% tras superar las previsiones de beneficios a pesar del desplome en su mina Grasberg, alcanzando una valoración un 47% superior a la de principios de año.
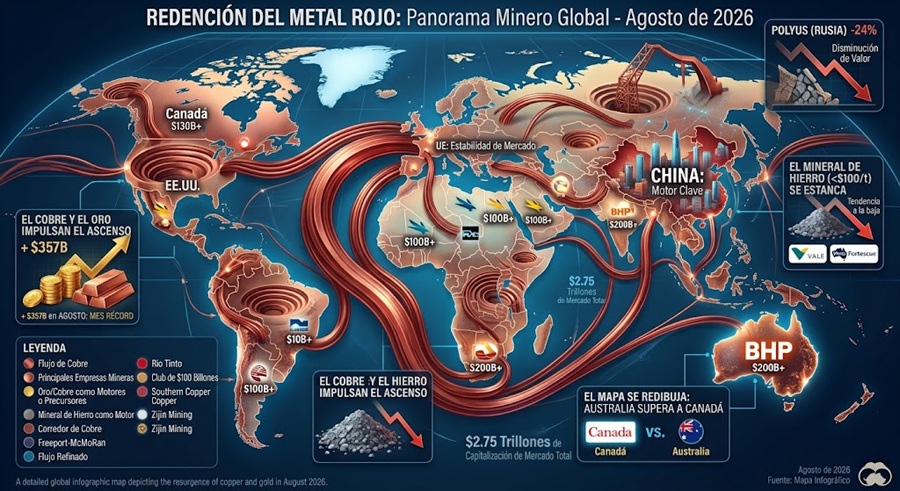
Por su parte, BHP sumó 25.000 millones de dólares en agosto, liderando las ganancias fuera del sector aurífero. En sus resultados anuales presentados a mediados de mes, la compañía confirmó que el cobre superó al mineral de hierro como su principal fuente de ingresos. Con un alza acumulada del 57% en 2026, BHP se consolidó como la única minera en superar la barrera de los 200.000 millones de dólares en capitalización bursátil, alcanzando un máximo histórico junto a otras 30 empresas del listado.
Este comportamiento refleja la tendencia del año: mientras el oro ha impulsado las fluctuaciones de corto plazo en la gráfica, el cobre ha liderado el ascenso de fondo. Las grandes mineras diversificadas son, cada vez más, una apuesta directa al cobre. Con la fusión de Anglo American y Teck Resources para dar paso a Anglo-Teck, otra emblemática firma centenaria se sumará formalmente al negocio cuprífero (con Glencore cobrando su parte en el proceso).
Expansión en el club de los 100.000 millones
El repunte bursátil fortaleció la cúspide de la tabla. El grupo de mineras con una capitalización superior a los 100.000 millones de dólares pasó de cuatro a siete integrantes, con la incorporación de Newmont, Freeport-McMoRan y Agnico Eagle a un club donde ya figuraban BHP, Rio Tinto, Southern Copper y Zijin Mining. Glencore quedó a las puertas de ingresar, situándose en 94.600 millones de dólares tras subir un 10,4% en agosto (y un 47% en lo que va de año), impulsada por un incremento del 15% en su producción de cobre y resultados comerciales récord.
El colapso de Polyus y la atonía del hierro
Solo cuatro de las cincuenta empresas del ranking cerraron el mes en terreno negativo. La caída más pronunciada corrió por cuenta de Polyus, la mayor minera de oro de Rusia, que perdió un 24,3% de su valor de mercado (5.300 millones de dólares), cayendo del puesto 28 al 47.
El retroceso de Polyus no obedeció al comportamiento del oro, sino a decisiones corporativas y presiones regulatorias: en julio suspendió el pago de dividendos hasta 2030 para financiar nuevos proyectos, lo que desplomó la acción un 25% en una sola jornada, a lo que se sumaron rumores en Moscú sobre un posible impuesto extraordinario al sector.
El castigo del mercado hacia las mineras rusas se hace evidente al analizar el valor por onza producida:
-
Agnico Eagle: ~$30.000 USD por onza anual.
-
Newmont: ~$23.700 USD por onza anual.
-
Polyus: ~$6.000 USD por onza anual (habiendo producido 2,6 millones de onzas con los costes más bajos del sector).
De cotizar a los múltiplos de Newmont o Agnico Eagle, Polyus valdría entre 60.000 y 78.000 millones de dólares, en lugar de sus 16.600 millones actuales. Por su parte, Norilsk Nickel se mantuvo estable en dólares, sin resentirse por un modesto dividendo en un año donde acumula una baja del 20%.
Las otras dos caídas del mes correspondieron al mineral de hierro. Fortescue cedió un 0,8% tras recortar su dividendo final a mínimos de 2018 —a pesar de lograr envíos récord—, mientras que Vale cotizó plana tras reportar un descenso del 35% en sus beneficios del segundo trimestre. Con el precio de referencia por debajo de los 100 dólares por tonelada, el mineral de hierro se convirtió en la única materia prima clave marginada del rally global.
Rotación en la parte baja de la tabla
El umbral de entrada al Top 50 se elevó de 13.600 a 15.600 millones de dólares, generando movimientos inmediatos:
-
Reingresos: Lundin Gold volvió al puesto 44 tras escalar un 27% apoyada en descubrimientos cerca de Fruta del Norte y un trimestre récord.
-
Salidas: Western Mining, que había ingresado por el margen en julio (puesto 50), volvió a quedar fuera.
En la visión anual, el mapa muestra cambios profundos con cinco entradas y cinco salidas desde finales de 2025. Destaca la marroquí Managem, con un alza superior al 170% en dólares, acompañada por Coeur Mining, Kazatomprom (impulsada por un aumento del 9% en la producción de uranio), South32 (tras vender su división de aluminio a Alcoa por 5.600 millones) y MMG en el puesto 50.
En contraste, Ivanhoe Mines abandonó el listado tras recortar sus guías de producción de cobre en Kamoa-Kakula; Alamos Gold cayó al puesto 51 afectada por daños sísmicos en Young-Davidson; y se sumaron las salidas de Zhejiang Huayou Cobalt e Impala Platinum. Por último, la reestructuración de Vedanta fragmentó al grupo indio en cinco entidades cotizadas independientes, dejando a Hindustan Zinc en solitario dentro del ranking (puesto 26).
Un año de volatilidad y récords históricos
Los 357.000 millones de dólares añadidos por el sector en agosto marcan el mayor incremento mensual en la serie histórica iniciada en 2019. Supera el récord previo de enero ($338.000 millones) y la continuación de febrero ($267.000 millones), periodo en que el valor conjunto del ranking alcanzó un pico de 2,75 billones de dólares.
No obstante, 2026 ha sido un año de contrastes extremos: en marzo, la corrección del oro borró 420.000 millones de dólares en un solo mes, la mayor pérdida mensual registrada.
Australia arrebata el liderazgo a Canadá
El rally de agosto alteró el equilibrio geográfico de la industria. Australia —sede operativa de BHP, Rio Tinto, Fortescue y South32— superó a Canadá como la jurisdicción minera más valiosa del planeta, alcanzando 538.000 millones de dólares frente a los 534.000 millones de Canadá (que aporta 12 empresas al ranking frente a las 7 australianas).
Estados Unidos ocupa el tercer lugar con 358.000 millones de dólares, seguido por China con 296.000 millones. Rusia, afectada por el desplome de Polyus, se sitúa en 39.000 millones (un 44% menos que en diciembre), lejos de los años en que Uralkali, Alrosa, Polyus y Norilsk figuraban con fuerza en la mitad superior de la tabla.
Criterios Metodológicos
-
Fuente de datos: MINING.COM a partir de datos bursátiles e informes corporativos al 31 de agosto de 2026. Los variaciones porcentuales reflejan cambios en la capitalización de mercado en USD.
-
Exclusiones: Se excluyen empresas no cotizadas y estatales (como Codelco o Navoi Mining), empresas de fundición/refinación pura, siderúrgicas, conglomerados (sōgō shōsha) y productores de carbón.
-
Criterio de diversificación: Una empresa se clasifica como diversificada si ninguna materia prima individual genera más de 1,5 veces los ingresos de su segundo producto más rentable (salvo excepciones históricas como Fresnillo o Pan American Silver en la categoría de plata).
-
Sedes operativas: Se asignan según la base principal de operaciones (ej. BHP y Rio Tinto en Melbourne; Antofagasta se mantiene en Londres por su cotización histórica). Las empresas rusas mantuvieron sus puestos convirtiendo las valoraciones de la Bolsa de Moscú a dólares.